

Резервните части с логото на производителя на автомобила, известни още като оригинални части (OE), от една страна се асоциират с надеждност на ремонта и „фабричен” стандарт, а от друга – с по-висока цена и ограничена наличност извън мрежата на оторизираните сервизи (ОСЦ). Проучване, което проведохме в страните от Централна иИзточна Европа (ЦИЕ), показва колко често такива части се използват в независимите автосервизи.
Какъв процент от купуваните от сервизите части са с логото на производителя на автомобила?
Най-важният извод от проучването е еднозначен: за голямото мнозинство от независимите сервизи частите с логото на производителя на автомобила не формират основата на ежедневните им покупки. Цели около 2/3 от анкетираните заявяват, че OE частите представляват максимум 10 % от всички купувани компоненти. При повече от 1/3 от изследваните техният дял не надхвърля дори 5 %.
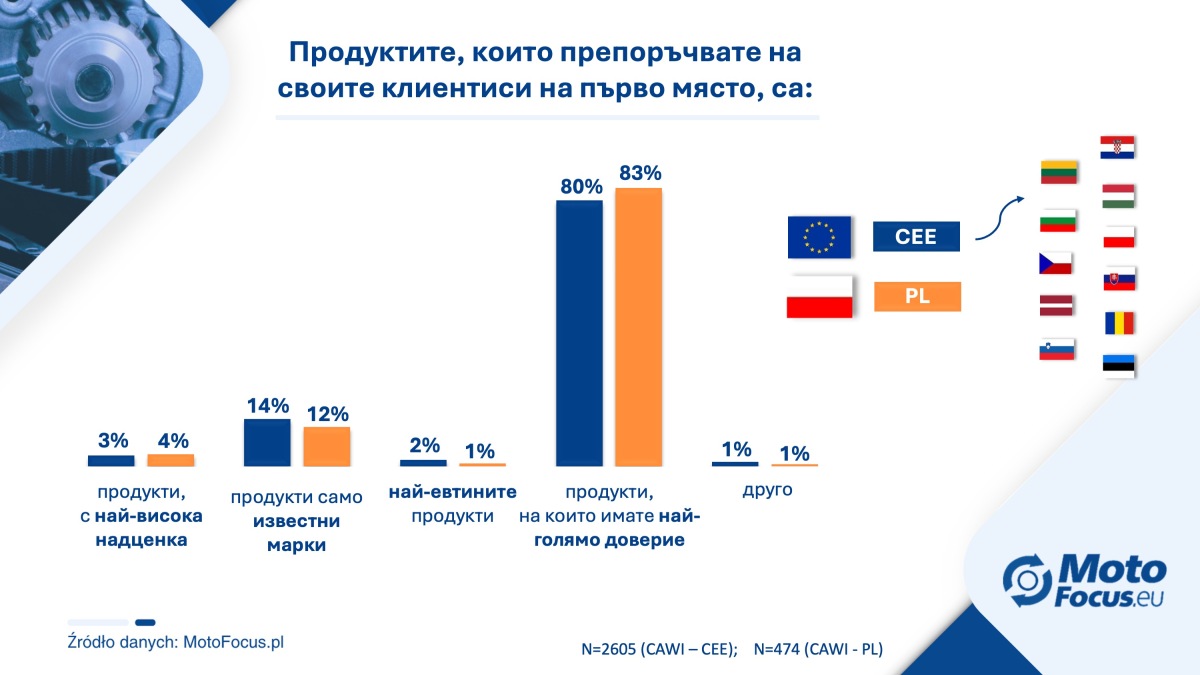
Това означава, че на практика повечето независими автосервизи в региона на ЦИЕ посягат към части с логото на производителя на автомобила рядко или инцидентно. В ежедневната си работа те разчитат преди всичко на предложенията на вторичния пазар – включително части от напълно независими производители, но и такива, идващи от доставчици на първичен монтаж, продавани обаче под собствените им марки, без логото на производителя на автомобила.
„Макар повечето сервизи редовно да посягат към части с логото на производителя на превозното средство (OE), техният дял в покупателната кошница остава маргинален. Нерядко подобна покупка е принудителен избор – в момент, когато на пазара липсва друга разумна алтернатива.” – обяснява Анджей Гузек, мениджър мрежа в Groupauto CEE Sp. z o.o. – „Тази статистика не е знак за търсене на икономии за сметка на безопасността, а доказателство за силата на съвременния aftermarket. Днешният пазар на резервни части предлага продукти, които нерядко напускат една и съща производствена линия, попадайки само в различни кутии. Механиците прекрасно знаят, че като плащат за марката на компонента (IAM), а не за марката на автомобила, получават същото качество на значително по-изгодна цена.”
Интерпретацията на резултатите води до извода, че покупката на части с логото на производителя на автомобила обикновено не е предпочитан избор на сервиза, а решение, наложено от обстоятелствата. Най-често това се случва, когато на вторичния пазар липсва разумна алтернатива – дадена част не е налична при aftermarket дистрибуторите или времето за изчакване е прекалено дълго от гледна точка на сервиза и клиента.
Къде частите с логото на производителя на автомобила са най-популярни и защо?
Проучването обаче разкрива и съществуването на ясно обособена, макар и по-малка група сервизи, за които частите с логото на производителя на автомобила имат по-голямо значение. Средно за страните от ЦИЕ дял на OE частите над 20 % от всички покупки е декларирал едва 16 % от анкетираните.
В някои страни този процент е по-висок от регионалната средна стойност: в Словения (21 %), България (23 %) и Румъния (24 %). На ниво, близко до средното, се намират и Унгария (ок. 16 %).
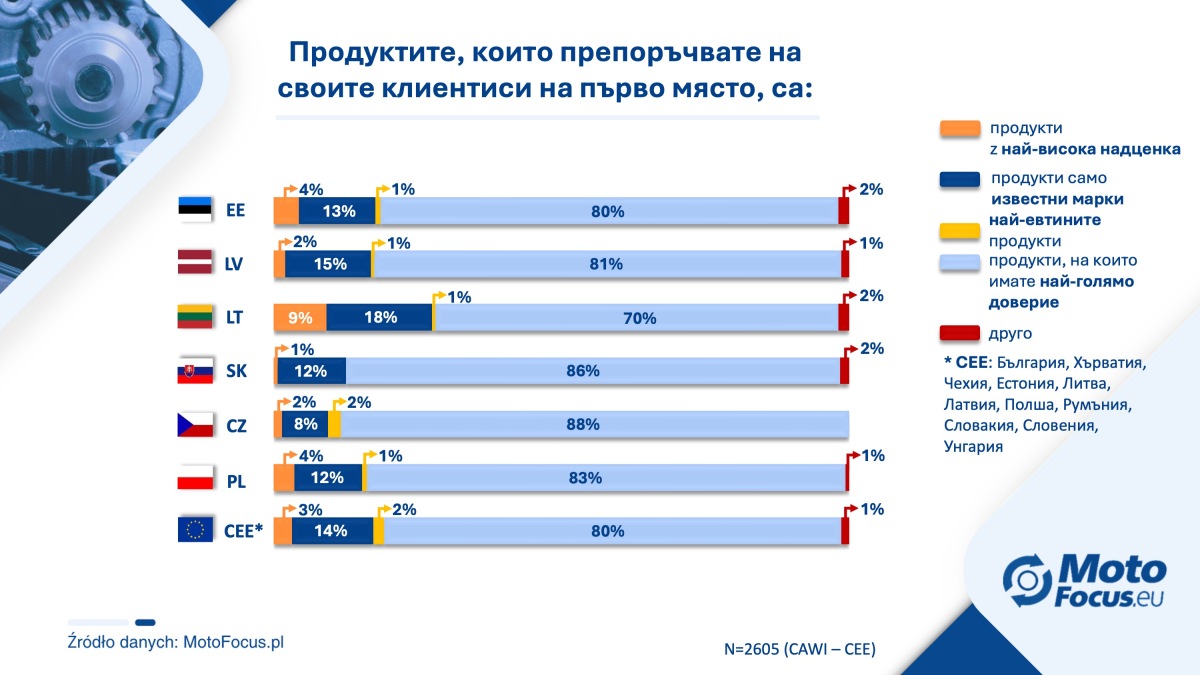
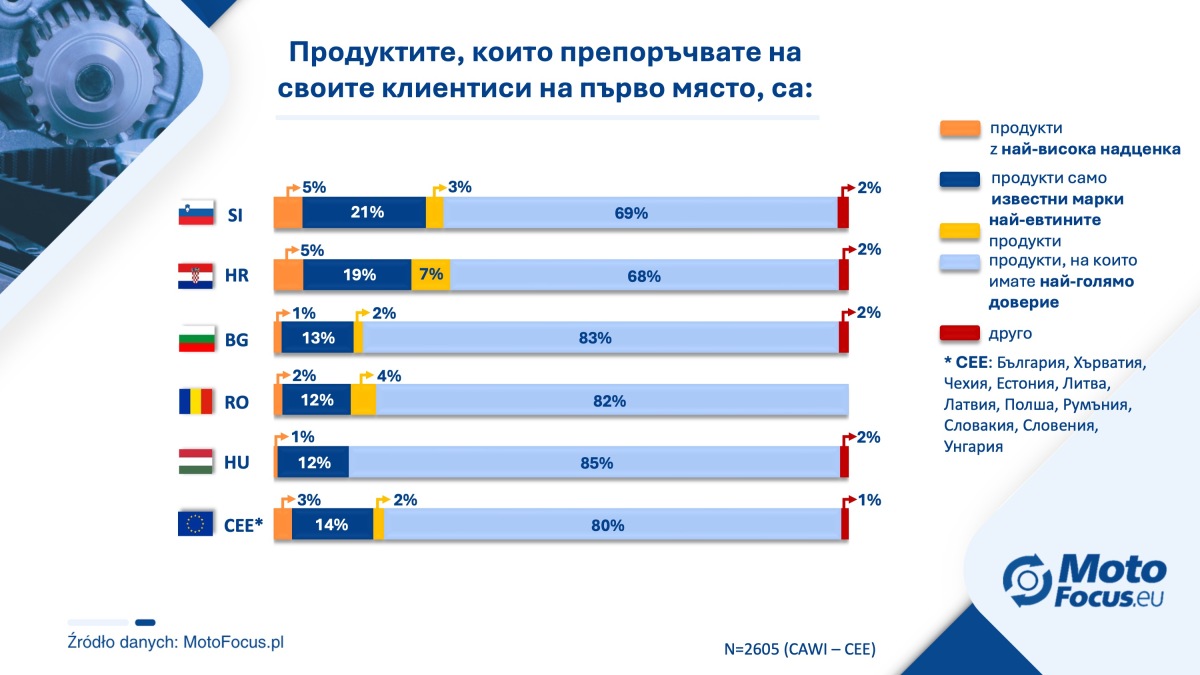
„Получените резултати са косвен индикатор за зрелостта на aftermarket пазара в отделните страни. Колкото по-добре развито е предлагането на вторичния пазар, колкото по-голяма е наличността на части и по-кратки сроковете за доставка, толкова по-рядко независимите сервизи посягат към части с логото на производителя на автомобила. При такива условия OE частите се използват предимно в специфични технически случаи.” – коментира Алфред Франке, председател на Групата MotoFocus.pl.
Ясен сигнал за дистрибуторите на части
Проучването носи и важно послание за дистрибуторите на резервни части. Наличността е от ключово значение: сервизите не се придържат към части с логото на производителя на автомобила по убеждение, а по необходимост. Ако дистрибуторът не може да осигури нужната част в приемливо време, сервизът ще я купи от ОСЦ – дори на по-висока цена.
„Независимите производители и дистрибутори не бива да изпадат в самодоволство. Резултатите от проучването наистина сигнализират, че психологическата бариера между „оригинала” и маркова алтернатива почти е изчезнала. Но тази пазарна равновесност зависи от логистичната ефективност. Предизвикателството пред независимите производители и дистрибутори остава „свежестта” на предлагането. За да се поддържа толкова висока доминация на IAM продуктите, бранширът трябва да гарантира наличност на компоненти за модели, напуснали автосалоните съвсем наскоро. Предимство ще спечели онзи, който най-бързо запълни пропуските в каталозите и складовите рафтове за най-новите поколения и видове превозни средства.” – добавя Анджей Гузек от Groupauto CEE Sp. z o.o.
Методология
Проучването, въз основа на което е изготвена статията, е проведено от портала MotoFocus.eu под формата на онлайн интервю (CAWI) сред представители на автомобилни сервизи от региона на ЦИЕ. В анкетата са взели участие 2 605 респонденти от 11 страни: Полша, Унгария, Чехия, Словакия, Словения, Естония, Латвия, Литва, България, Хърватия и Румъния.

Коментари